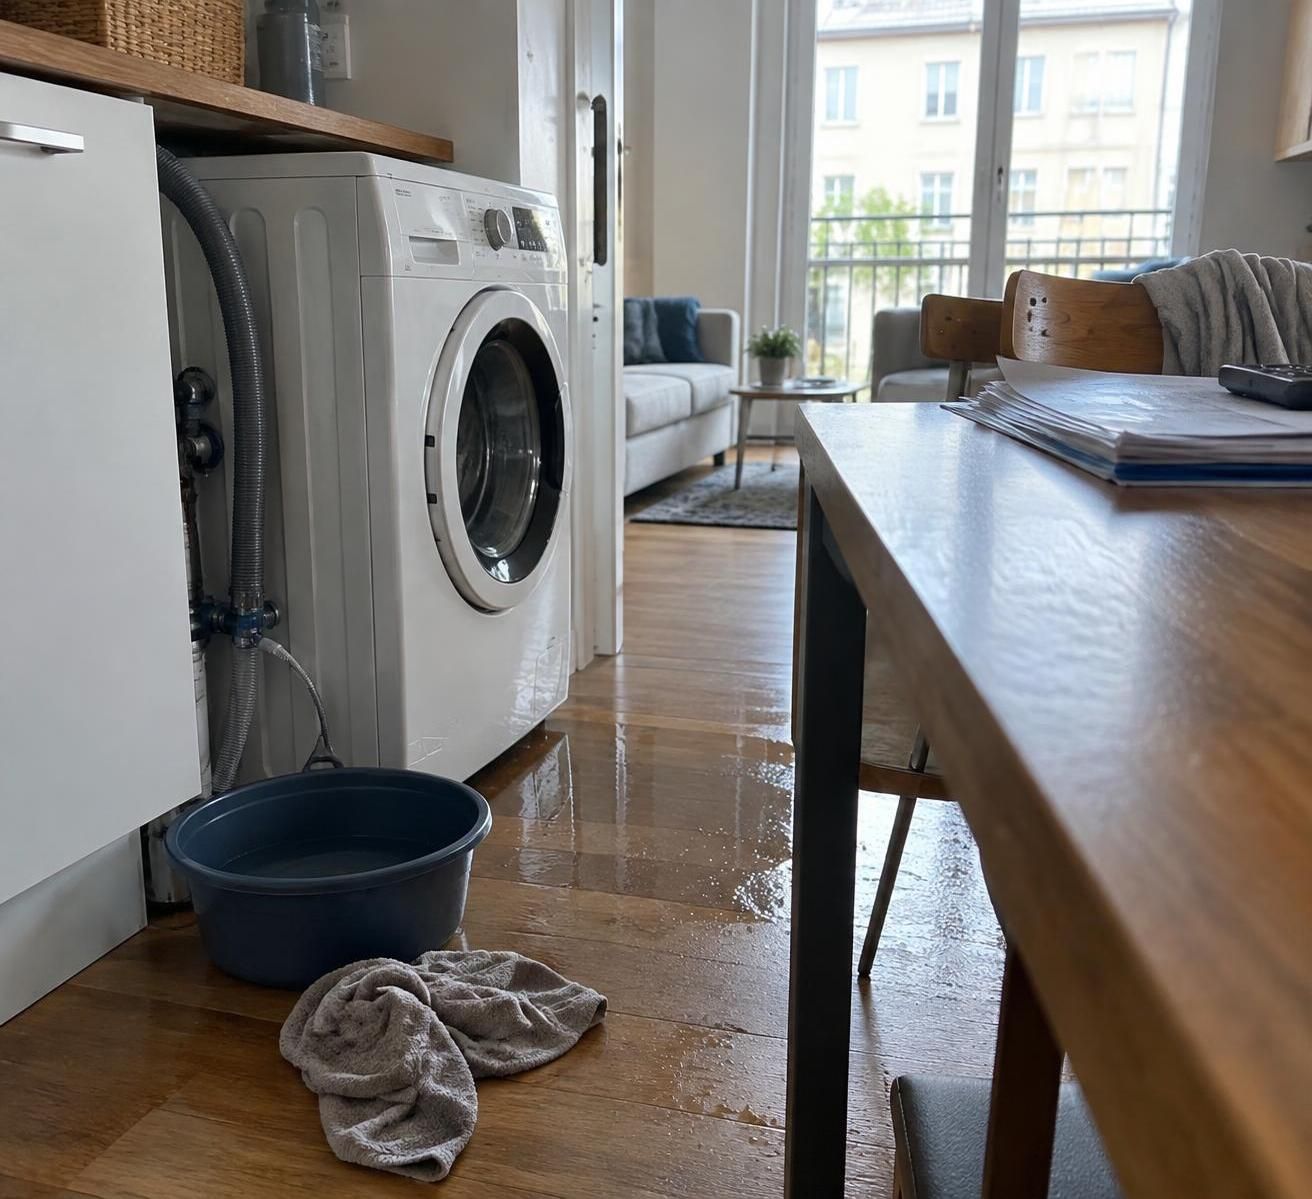
Une fuite de lave-linge peut endommager trois éléments différents : votre mobilier, le logement que vous occupez et le plafond du voisin. Pourtant, ces dégâts ne relèvent pas nécessairement de la même garantie. La responsabilité civile indemnise les dommages causés à autrui lorsque votre responsabilité est engagée ; elle ne protège pas automatiquement vos propres biens. Cette distinction devient décisive au moment d’emménager, de comparer des contrats ou de rénover une maison.
Une couverture cohérente dépend de votre statut, des caractéristiques du bâtiment et de vos usages. Un appartement loué, une maison équipée de panneaux solaires et un logement vacant n’exposent pas aux mêmes risques. Comprendre les garanties, leurs exclusions et leurs limites permet de choisir une protection adaptée, sans multiplier les options inutiles ni laisser un équipement important hors contrat.
En bref
- La responsabilité civile vie privée, les risques locatifs et la protection de vos biens répondent à des besoins différents.
- Une multirisque habitation rassemble plusieurs garanties, mais son contenu varie selon les contrats.
- Franchises, plafonds, vétusté et exclusions comptent autant que la cotisation.
- Travaux, dépendances, équipements énergétiques et changements d’usage doivent être examinés avec l’assureur.
- Après un sinistre, protéger les lieux, conserver les preuves et respecter les délais facilite l’indemnisation.
Assurance habitation et responsabilité civile : comprendre les garanties sans les confondre
Pour distinguer les protections, prenons le cas fictif de Nadia et Thomas. Ils louent un appartement et préparent l’achat d’une maison à rénover. Leur attestation mentionne une responsabilité civile, mais cette seule indication ne permet pas de connaître précisément les dommages couverts.
La responsabilité civile vie privée concerne les préjudices causés à des tiers dans les situations prévues au contrat. Elle peut intervenir lorsqu’un enfant casse accidentellement les lunettes d’un camarade ou lorsqu’un chien blesse un passant. Elle couvre généralement les conséquences financières d’une responsabilité, pas l’ensemble des accidents du foyer.
Responsabilité civile locative et recours des voisins : des périmètres différents
Les risques locatifs concernent la responsabilité du locataire envers le propriétaire pour certains dommages au logement loué, notamment après un incendie, une explosion ou un dégât des eaux. Cette couverture ne doit pas être confondue avec celle des dommages subis par les voisins. Le contrat peut prévoir une garantie distincte de recours des voisins et des tiers.
Si le lave-linge de Nadia fuit, trois questions se posent. Qui prend en charge le parquet appartenant au bailleur ? Quelle protection intervient pour le plafond de l’appartement inférieur ? Comment seront indemnisés les meubles du couple ? Répondre exige d’examiner plusieurs lignes du contrat, et non de rechercher uniquement le mot « responsabilité ».
La prise en charge dépend aussi des circonstances. Une canalisation commune défectueuse, un flexible privatif détérioré et un débordement accidentel ne conduisent pas nécessairement aux mêmes responsabilités. Les assureurs peuvent appliquer des conventions de gestion entre eux, sans que celles-ci remplacent les garanties souscrites.
Multirisque habitation : protéger aussi le logement et son contenu
Une multirisque habitation associe habituellement plusieurs protections : dommages aux biens, responsabilités et services d’assistance. Elle peut comprendre l’incendie, le dégât des eaux, certains événements climatiques et, selon la formule choisie, le vol ou le bris de glace. Le terme « multirisque » ne signifie jamais « tous risques sans restriction ».
Pour Nadia et Thomas, un cambriolage illustre cette différence. Leur responsabilité envers autrui n’est pas en cause lorsque leur ordinateur disparaît. L’indemnisation suppose une garantie vol applicable, le respect de ses conditions et un capital mobilier suffisant.
| Situation | Garantie à examiner | Point de vigilance |
|---|---|---|
| Fuite endommageant le logement voisin | Responsabilité envers les voisins et tiers | Origine du sinistre et responsabilité établie |
| Meubles personnels abîmés par l’eau | Dégâts des eaux et biens mobiliers | Événement couvert, plafond et vétusté |
| Chien blessant un livreur | Responsabilité civile vie privée | Animal déclaré et éventuelles exclusions |
| Ordinateur dérobé après effraction | Vol | Protections exigées et justificatifs |
| Dommages au logement loué après incendie | Risques locatifs | Responsabilité du locataire et conditions du contrat |
Le contrat identifie également les personnes assurées. Un conjoint, un enfant étudiant ou un proche hébergé durablement ne bénéficie pas nécessairement du même périmètre. Il faut vérifier les définitions du foyer, les conditions de résidence et l’étendue territoriale, notamment pour les séjours à l’étranger.
Pour approfondir ces distinctions, le guide consacré aux garanties d’une assurance habitation permet d’organiser les vérifications. La bonne méthode consiste à partir du dommage possible, puis à identifier la protection correspondante. Cette lecture doit ensuite être adaptée aux obligations liées à votre statut.
Locataire, propriétaire ou copropriétaire : quelles assurances habitation sont obligatoires ?
Le statut d’occupation détermine une partie des obligations. Dans le cadre habituel d’une location constituant la résidence principale, vide ou meublée, le locataire doit s’assurer contre les risques locatifs. Le bailleur peut demander une attestation à la remise des clés, puis chaque année.
Cette obligation minimale ne garantit pas automatiquement votre mobilier ni tous les dommages aux voisins. Une formule limitée peut satisfaire un besoin réglementaire tout en laissant une exposition financière importante. Comparer uniquement les attestations revient donc à comparer des documents administratifs, pas des niveaux réels de protection.
Assurance du locataire : vérifier le bail et les personnes couvertes
Nadia et Thomas occupent leur appartement à deux. Ils doivent vérifier que leur situation est correctement déclarée et que chacun bénéficie des protections attendues. Le nom figurant sur un prélèvement bancaire ne suffit pas à établir qui est assuré.
En colocation, les modalités dépendent notamment du bail et de l’organisation retenue. Un contrat commun peut couvrir plusieurs occupants, tandis que d’autres situations nécessitent une couverture individuelle adaptée. Tout départ ou arrivée mérite une mise à jour pour éviter qu’un occupant reste absent des déclarations.
Les locations saisonnières, logements de fonction et autres occupations particulières suivent des règles qui ne se déduisent pas automatiquement du régime classique. Pour un séjour temporaire, une garantie villégiature peut être utile, avec ses limites géographiques et de durée. La bonne question reste : quelle responsabilité est couverte, pour quel logement et pendant quelle période ?
Propriétaire occupant et copropriété : distinguer obligation et prudence
Pour une maison individuelle hors copropriété, le propriétaire occupant n’est généralement pas soumis à une obligation légale générale d’assurance habitation. Cela ne rend pas le risque négligeable. Un incendie peut détruire le bâtiment, imposer un relogement et affecter une propriété voisine.
En copropriété, chaque copropriétaire doit être assuré contre les risques de responsabilité civile dont il répond en cette qualité, qu’il occupe le logement ou non. L’assurance de l’immeuble ne remplace pas mécaniquement sa couverture personnelle. Les parties privatives, les embellissements et les biens mobiliers doivent être examinés séparément.
Lorsqu’ils achètent leur future maison, Nadia et Thomas doivent donc identifier son régime juridique. Une maison située dans un ensemble immobilier peut appartenir à une copropriété horizontale. L’apparence du bâtiment ne suffit pas pour connaître les obligations applicables.
Propriétaire bailleur : anticiper les périodes sans occupant
Une assurance propriétaire non occupant peut protéger le bailleur dans les limites du contrat, notamment lorsque le logement est vacant ou que certaines garanties de l’occupant ne répondent pas au sinistre. Elle ne doit pas être assimilée à une garantie universelle contre les impayés, les dégradations ou les défauts d’entretien. Ces risques relèvent de dispositions spécifiques.
Un appartement entre deux locations illustre le problème. Une fuite peut continuer plusieurs jours avant d’être découverte, surtout si personne ne relève les consommations. La couverture doit rester cohérente avec cette vacance, les visites prévues et les éventuelles conditions de surveillance.
Avant une acquisition, il est utile de coordonner la prise d’effet du contrat avec le transfert de propriété et les conditions de remise des clés. Cette démarche s’intègre aux vérifications à prévoir lors d’un achat immobilier neuf, sans attendre l’installation du mobilier.
Une obligation légale fixe un minimum ; elle ne mesure ni la valeur de votre patrimoine ni le coût d’un sinistre. L’étape suivante consiste à observer les exclusions qui peuvent réduire une protection apparemment complète.
Exclusions de responsabilité civile et d’assurance habitation : les clauses à examiner
Une exclusion retire du champ du contrat une situation déterminée. Elle se distingue d’une franchise, qui laisse une somme à votre charge, et d’un plafond, qui limite l’indemnité. Confondre ces mécanismes empêche de comparer correctement deux offres.
En droit français, les exclusions contractuelles doivent notamment être formelles et limitées, et présentées de manière très apparente. Une formulation générale ne donne pas à l’assureur un pouvoir illimité de refus. En cas de désaccord, la clause invoquée et les circonstances exactes du dommage doivent être examinées.
Dommages intentionnels, activité professionnelle et biens confiés
L’assurance ne couvre pas la faute intentionnelle ou dolosive de l’assuré dans les conditions prévues par la loi. Il faut toutefois distinguer le geste volontaire du dommage intentionnellement recherché. Cette appréciation ne se résume pas à constater qu’une personne a agi consciemment.
La responsabilité civile vie privée ne remplace généralement pas une assurance professionnelle. Si Thomas développe une activité de réparation à domicile, les outils de ses clients, son stock et les dommages liés à ses prestations nécessitent une analyse particulière. Le simple fait de travailler dans une pièce du logement ne rend pas ces risques automatiquement assurés.
Les objets prêtés, loués ou confiés constituent un autre point sensible. Une perceuse empruntée à un voisin puis cassée n’est pas systématiquement couverte par la responsabilité civile courante. Il faut rechercher une extension explicite concernant les biens confiés, avec son plafond et ses conditions.
Animaux, proches et dommages sans tiers identifiable
Les animaux domestiques peuvent relever de la protection du foyer, mais certaines espèces ou certains chiens font l’objet de restrictions. Pour les chiens de première ou deuxième catégorie, une assurance spécifique de responsabilité civile est obligatoire. Une confirmation écrite de l’assureur évite de déduire la couverture d’une simple mention générale.
La notion de tiers mérite également attention. Un dommage causé entre deux personnes assurées par le même contrat n’est pas traité comme un dommage causé à un voisin. Ainsi, casser accidentellement le téléphone de son conjoint ne déclenche pas nécessairement une indemnisation.
De même, une chute sans responsable identifié ne relève pas automatiquement d’une responsabilité civile. Les blessures personnelles peuvent nécessiter une garantie accidents de la vie ou une autre protection adaptée. Être victime d’un accident et pouvoir engager la responsabilité d’un tiers sont deux situations différentes.
Entretien, infiltrations et absence prolongée : lire les conditions techniques
Un dégât soudain et une dégradation progressive ne sont pas toujours traités de la même façon. Des infiltrations récurrentes par une toiture défectueuse peuvent soulever une question d’entretien. Pourtant, un défaut d’entretien n’entraîne pas, à lui seul, un refus automatique pour tous les dommages : le contrat et le lien avec le sinistre restent déterminants.
Dans une maison rénovée, des traces d’humidité peuvent provenir d’une fuite, de condensation ou d’un défaut de ventilation. Ces causes appellent des réponses techniques et assurantielles différentes. Indemniser une peinture ne corrige ni un pont thermique ni une extraction d’air insuffisante.
Les clauses d’inhabitation méritent enfin une lecture attentive. Une absence prolongée peut modifier la garantie vol ou imposer des précautions contre le gel. Fermer une arrivée d’eau, maintenir une température minimale ou faire surveiller le bien répond à des conditions précises, variables selon les contrats.
Une exclusion se vérifie avant le sinistre, tandis que sa portée s’apprécie à partir des faits. Cette rigueur devient particulièrement utile lorsqu’un projet de rénovation modifie le bâtiment ou ses usages.
Rénovation énergétique, jardin et équipements : adapter l’assurance aux transformations du logement
Une rénovation change parfois davantage que le confort thermique. Elle peut augmenter la valeur du bâtiment, créer une surface supplémentaire ou introduire des équipements coûteux. Le contrat établi avant les travaux ne reflète alors plus nécessairement la réalité du bien assuré.
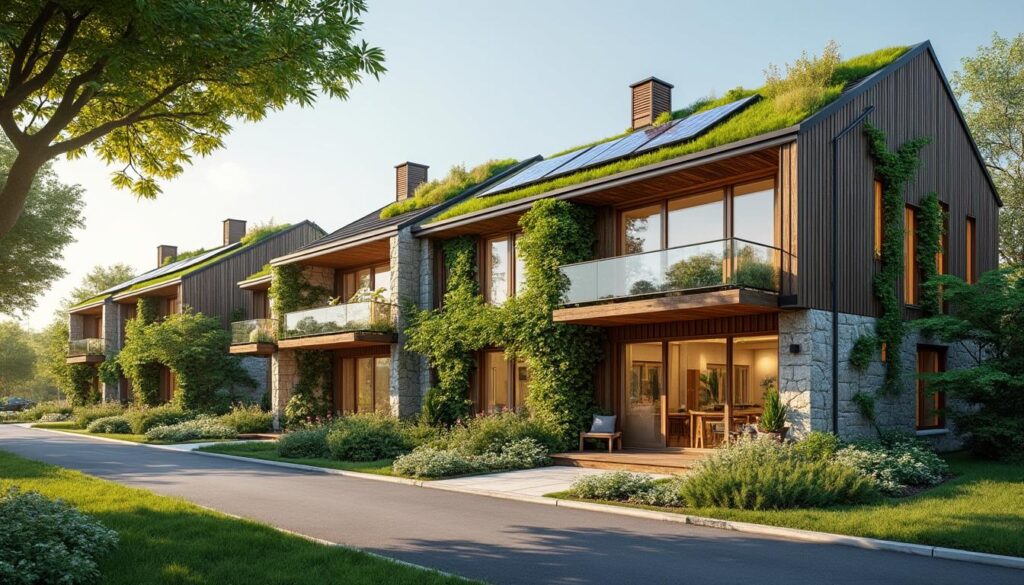
Nadia et Thomas prévoient une isolation, une pompe à chaleur et des panneaux solaires. Leur priorité consiste à décrire précisément le projet à l’assureur : nature des interventions, occupation pendant le chantier, équipements installés et présence éventuelle d’entreprises. Une amélioration énergétique n’entraîne pas automatiquement une adaptation de la couverture.
Travaux dans le logement : séparer assurance habitation et assurance construction
La multirisque ne remplace pas les assurances liées à la construction. Pour des travaux relevant de la responsabilité décennale, il faut vérifier les attestations des entreprises, les activités effectivement déclarées et leur validité à l’ouverture du chantier. Une attestation portant sur la peinture ne démontre pas qu’une entreprise est assurée pour intervenir sur la structure.
L’assurance dommages-ouvrage doit aussi être examinée lorsque les travaux entrent dans son champ obligatoire. Elle vise le préfinancement de réparations de nature décennale, selon les conditions légales. Elle ne se confond ni avec la responsabilité civile de l’artisan ni avec une garantie de bon achèvement commercial.
Pour des travaux réalisés soi-même, la prudence reste nécessaire. La responsabilité civile vie privée peut comporter des limites concernant certains ouvrages ou dommages. Retirer une cloison, modifier une canalisation ou intervenir sur l’électricité n’expose pas aux mêmes conséquences que repeindre une chambre.
Panneaux solaires et pompe à chaleur : identifier les biens réellement garantis
Les équipements fixés au bâtiment peuvent être intégrés à sa couverture, soumis à déclaration ou nécessiter une extension. Il faut vérifier les dommages électriques, la grêle, le vol et les conséquences d’un incendie. Pour une installation photovoltaïque, la responsabilité liée à la production et à l’injection d’électricité mérite également une confirmation.
Une perte de production n’est pas automatiquement indemnisée parce que les panneaux sont assurés contre les dommages matériels. De même, une panne mécanique ordinaire peut rester exclue. L’assurance, la garantie fabricant et le contrat d’entretien répondent à trois fonctions différentes.
Le solaire thermique présente ses propres points techniques : capteurs, circuit hydraulique, ballon et risques de fuite. Comprendre le fonctionnement des panneaux solaires destinés à l’eau chaude aide à décrire correctement l’installation. Une déclaration précise vaut mieux qu’une appellation vague comme « équipement écologique ».
Dépendances, jardin et récupération d’eau : ne pas oublier l’extérieur
Un abri indépendant, une serre, une clôture ou une piscine ne sont pas nécessairement couverts comme le bâtiment principal. La définition des dépendances et leurs surfaces doivent être vérifiées. Le matériel entreposé dans un garage éloigné peut aussi être soumis à un plafond particulier.
Une cuve de récupération d’eau ajoute un usage qu’il faut anticiper. Une fuite peut affecter les fondations, tandis qu’une installation mal conçue peut provoquer un débordement vers la propriété voisine. La prévention repose d’abord sur un trop-plein adapté, un support stable et une séparation conforme des réseaux.
Pour comparer ces extensions, les repères sur l’assurance des aménagements extérieurs permettent de distinguer ouvrages, végétaux et équipements. Les arbres demandent également une surveillance raisonnable : une branche fragilisée au-dessus d’un passage constitue un risque concret à corriger.
Un habitat durable reste un bâtiment à entretenir, à documenter et à assurer selon ses caractéristiques réelles. Une fois ces éléments recensés, le devis peut être comparé sur des bases fiables.
Comparer un devis d’assurance habitation et préparer une indemnisation correcte
Le prix d’une assurance dépend notamment de l’adresse, du type de logement, de sa surface, de son occupation et des capitaux déclarés. Les antécédents de sinistres et les options influencent également la tarification. Deux cotisations identiques peuvent donc correspondre à des protections très différentes.
Pour Nadia et Thomas, la comparaison commence par un inventaire pièce par pièce. Mobilier, vêtements, électroménager, informatique et outillage représentent souvent davantage que l’estimation spontanée du foyer. Le capital mobilier doit refléter les biens présents, pas seulement les achats les plus récents.
Franchises, plafonds et vétusté : comparer le reste à charge
La franchise est la part du dommage qui reste à votre charge selon les modalités prévues. Elle peut être fixe, proportionnelle ou soumise à un minimum. Une offre moins chère peut devenir moins adaptée si plusieurs petits sinistres restent presque entièrement à payer.
Le plafond fixe une limite d’indemnisation, parfois par événement, parfois pour une catégorie précise. Les bijoux, vélos ou appareils nomades peuvent avoir des sous-plafonds. Vérifiez aussi si la protection s’applique uniquement dans le logement ou lors de certains déplacements.
La vétusté réduit l’indemnité pour tenir compte de l’âge et de l’état du bien. Une option de rééquipement à neuf peut limiter cette déduction, mais elle reste souvent assortie de conditions d’ancienneté, de remplacement et de justificatifs. Son intitulé commercial ne dispense pas de lire son fonctionnement.
Un exemple simplifié permet de comparer. Pour un dommage évalué à 2 000 euros, avec 400 euros de vétusté non récupérable et 200 euros de franchise, l’indemnité serait de 1 400 euros, hors autre limite. Le résultat concret importe davantage qu’une promesse générale de couverture renforcée.
Préparer les bonnes questions avant de signer
- Biens et personnes : qui est assuré, pour quelles valeurs et à quelles adresses ?
- Événements : quelles causes de dégât des eaux, de vol ou de dommages électriques sont couvertes ?
- Frais annexes : recherche de fuite, relogement, déblaiement et assistance sont-ils prévus ?
- Contraintes : quelles protections antivol, déclarations de travaux ou mesures d’entretien sont exigées ?
- Indemnisation : quels plafonds, franchises et justificatifs s’appliquent ?
Un comparateur d’assurance habitation sert à présélectionner des offres, pas à remplacer cette lecture. Demandez les conditions générales, les conditions particulières et le document d’information sur le produit. Une réponse écrite est préférable lorsqu’un équipement ou un usage sort de l’ordinaire.
Après un sinistre : documenter avant de remettre en état
La première action consiste à sécuriser les personnes et à limiter l’aggravation sans prendre de risque : couper l’eau, isoler une alimentation électrique dangereuse ou faire intervenir un professionnel. Photographiez ensuite les dégâts et conservez les biens endommagés lorsque cela reste possible. Les réparations urgentes doivent être justifiées par des factures.
Déclarez rapidement l’événement. Le délai contractuel ne peut généralement pas être inférieur à cinq jours ouvrés, ramenés à deux jours ouvrés pour un vol ; les catastrophes naturelles suivent un régime particulier, avec une déclaration au plus tard trente jours après la publication de l’arrêté de reconnaissance. Un dépôt de plainte est habituellement demandé en cas de vol.
Ne confondez pas recherche de fuite, réparation de la cause et remise en état : leur prise en charge peut différer. Transmettez un récit factuel, les justificatifs disponibles et, pour un dégât des eaux, un constat amiable s’il est pertinent. Un dossier précis ne crée pas une garantie absente, mais il facilite l’application de celles qui ont été souscrites.
Une responsabilité civile seule suffit-elle pour louer un logement ?
Une responsabilité civile vie privée seule ne remplace pas l’assurance des risques locatifs exigée dans le cadre habituel d’une location de résidence principale. Vérifiez également la couverture des voisins, des tiers et de vos biens personnels.
La recherche de fuite est-elle toujours comprise dans l’assurance habitation ?
Non. Sa prise en charge dépend du contrat, de l’origine du sinistre et parfois des règles de gestion entre assureurs. La recherche, la réparation de la canalisation et la remise en état des revêtements constituent des dépenses distinctes.
Les dommages causés par un chien sont-ils couverts ?
Ils peuvent relever de la responsabilité civile vie privée si l’animal et les circonstances entrent dans le champ du contrat. Des exclusions existent. Les chiens de première ou deuxième catégorie nécessitent une assurance obligatoire adaptée.
Faut-il prévenir son assureur après une rénovation énergétique ?
Les transformations qui rendent les déclarations initiales inexactes ou modifient les risques doivent être signalées selon les règles applicables. Une extension, des panneaux solaires, une pompe à chaleur ou un nouvel usage du logement justifient une vérification écrite de la couverture.
Une attestation d’assurance permet-elle de connaître toutes les garanties ?
Non. Elle atteste principalement l’existence d’une couverture pour un risque et une période donnés. Les personnes assurées, exclusions, plafonds, franchises et conditions d’indemnisation doivent être recherchés dans les documents contractuels.