Une terrasse construite après l’achat de la maison, un bassin creusé quelques années plus tard, une pergola ajoutée pour gagner de l’ombre : l’extérieur évolue souvent plus vite que le contrat d’assurance habitation. Lorsqu’une tempête endommage ces aménagements, la question n’est pas seulement de savoir si le risque « tempête » figure dans la formule. Il faut aussi vérifier si l’ouvrage touché fait partie des biens assurés.
Cette distinction change tout. Une terrasse attenante peut relever du bâtiment principal, tandis qu’une pergola indépendante dépend d’une garantie particulière. Le bassin, ses équipements, les végétaux et le mobilier obéissent encore à d’autres règles. Une garantie ne protège un aménagement que si le contrat définit clairement le bien couvert, le sinistre pris en charge et les limites d’indemnisation. Avant des travaux, comme avant un renouvellement, quelques vérifications ciblées permettent d’éviter qu’un extérieur soigneusement aménagé reste partiellement hors contrat.
En bref
- La multirisque habitation protège d’abord le logement ; les ouvrages extérieurs ne sont pas tous inclus automatiquement.
- Terrasse, piscine, jardin et dépendances doivent être examinés séparément, avec leurs plafonds, franchises et exclusions.
- La responsabilité civile pour un accident ne signifie pas que les dommages subis par vos propres équipements seront indemnisés.
- Après chaque nouvel aménagement, une déclaration et une confirmation écrite de l’assureur sécurisent la lecture du contrat.
Assurance habitation et aménagements extérieurs : comprendre ce que couvre le contrat de base
Une maison ne s’arrête pas à ses façades. Pourtant, le contrat multirisque habitation est généralement construit autour du bâtiment principal, de son contenu et des risques qui les concernent : incendie, dégâts des eaux, événements climatiques ou encore responsabilité civile. Cette base reste essentielle, mais elle ne décrit pas à elle seule une parcelle avec terrasse, potager, portail motorisé et atelier séparé.
Pour lire utilement vos garanties, commencez par distinguer le bien assuré du risque couvert. La présence d’une garantie tempête ne prouve pas, par exemple, que les arbres du jardin ou le mobilier laissé dehors sont assurés. À l’inverse, une dépendance déclarée peut être couverte contre certains événements, mais pas contre le vol de tout ce qu’elle contient.
Le cas de Claire et Malik illustre ce décalage. Leur maison était correctement déclarée lors de l’achat. Depuis, ils ont fait construire une terrasse détachée du logement, installé un abri et remplacé une simple clôture grillagée par un portail motorisé. Leur formule n’est pas devenue inutile ; elle repose simplement sur une description ancienne du terrain. Le premier travail consiste donc à comparer cette description à l’habitat réel.
Terrasse attenante, dépendance ou équipement de jardin : des catégories qui changent l’indemnisation
Les assureurs classent les constructions selon leurs propres définitions contractuelles. Une dalle attenante, conçue comme un prolongement de la maison, peut entrer dans la catégorie du bâti. Une plateforme éloignée, une serre ou une pergola autoportante peuvent relever des dépendances ou d’une option dédiée aux aménagements extérieurs. La seule proximité avec l’habitation ne suffit donc pas à trancher.
Cette classification influe sur les capitaux assurés. Si le montant réservé aux dépendances est limité, une structure coûteuse peut n’être remboursée qu’en partie, même lorsqu’un événement garanti l’a détruite. Il faut aussi regarder la franchise et la vétusté : une indemnité calculée sur la valeur d’un ouvrage vieillissant n’équivaut pas nécessairement au prix de sa reconstruction à neuf.
Le tableau suivant sert de repère pour organiser la lecture de votre police. Il ne remplace pas les définitions des conditions générales et particulières, qui prévalent pour votre situation.
| Élément extérieur | Traitement fréquent | Point à contrôler |
|---|---|---|
| Terrasse attenante | Parfois rattachée au bâtiment | Définition du bâti, matériaux, vétusté |
| Terrasse détachée ou pergola | Dépendance ou option extérieur | Déclaration, surface, capital garanti |
| Piscine et local technique | Garantie spécifique fréquente | Bassin, équipements, événements couverts |
| Arbres et mobilier de jardin | Protection souvent limitée | Plafonds, vol, exclusions climatiques |
| Clôture et portail | Traitement variable selon le contrat | Événements garantis et franchise |
Pour interpréter ces rubriques, un rappel des garanties de l’assurance habitation aide à séparer la protection du bâtiment, celle des biens et la responsabilité envers les tiers. Cette lecture évite une erreur fréquente : croire qu’un intitulé général couvre tous les objets présents sur la parcelle.
Un contrat cohérent n’est pas celui qui multiplie indistinctement les options. Il est celui dont les catégories, les montants et les exclusions correspondent aux ouvrages réellement installés. Avant de comparer les tarifs, il faut savoir ce que l’assureur considère comme faisant partie de la maison. Cette question devient particulièrement concrète lorsqu’on examine la terrasse et les structures qui l’accompagnent.
Terrasse, pergola et cuisine d’été : quelles garanties selon la construction et le sinistre ?
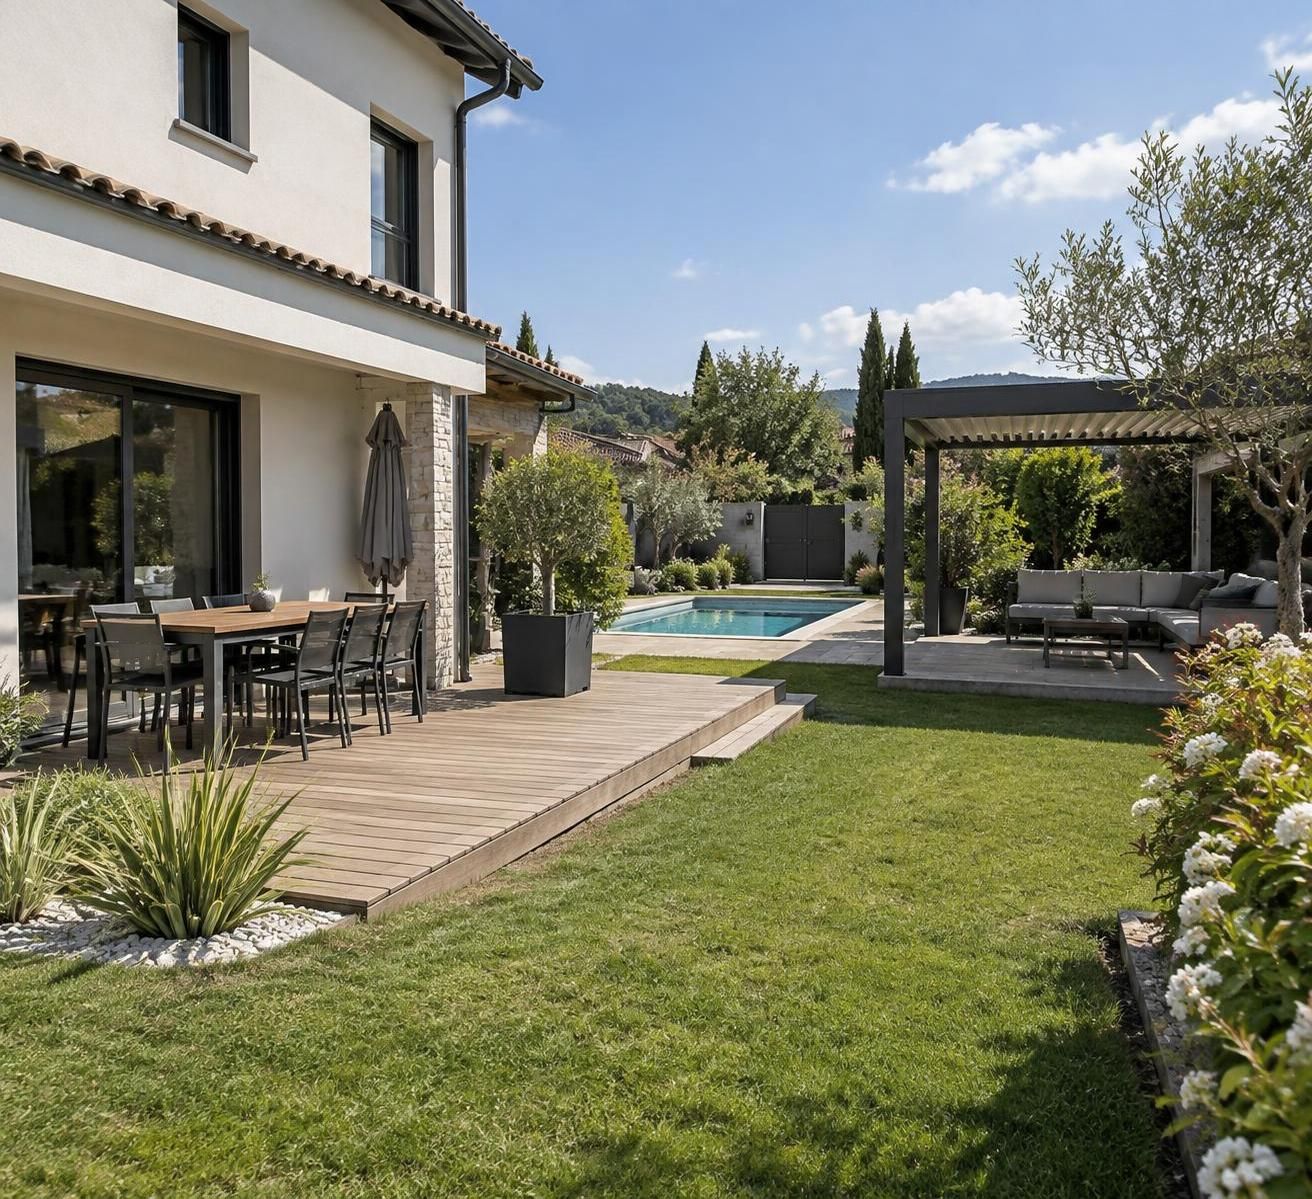
Une terrasse mérite une lecture technique autant qu’assurantielle. Sous les lames de bois ou les carreaux se trouvent des fixations, une structure porteuse, parfois une dalle et des évacuations d’eau. Une tempête qui soulève une pergola, un arbre qui frappe le platelage ou un incendie qui atteint une cuisine d’été peuvent endommager plusieurs éléments à la fois. Le coût réel dépasse alors le seul revêtement visible.
La première question porte sur la liaison avec le logement. Une terrasse accolée au bâtiment est parfois comprise dans sa définition assurée ; une construction séparée peut être considérée autrement. Une pergola fixée au mur et une pergola indépendante n’ont pas nécessairement le même traitement. Même logique pour la cuisine d’été : ses plans de travail fixes, son réseau électrique et ses appareils amovibles peuvent relever de postes distincts.
Identifier précisément l’ouvrage déclaré
Dans les conditions particulières, recherchez la surface des constructions annexes et la description des équipements fixes. Si la terrasse a été créée après la souscription, vérifiez qu’elle figure dans les éléments portés à la connaissance de l’assureur. Une simple mention orale lors d’un appel ne donne pas la même traçabilité qu’un avenant ou qu’une réponse écrite précisant la garantie.
Pour Claire et Malik, la pergola installée après la terrasse pose deux questions différentes. Sa structure est-elle assurée en cas de tempête ? Les lames orientables et la motorisation sont-elles comprises dans le capital prévu ? Si la couverture ne concerne que l’ouvrage fixe, une panne de moteur due à l’usure normale ne devient pas un sinistre indemnisable par le seul fait que la pergola est déclarée.
Il faut ensuite examiner la cause du dommage. Une chute d’arbre soudaine n’est pas assimilable à la dégradation progressive d’un bois mal protégé. Une infiltration liée à un défaut de conception de la terrasse ne relève pas nécessairement de la même logique qu’un dommage causé par un événement climatique garanti. Assurer un ouvrage ne revient pas à financer son entretien, sa rénovation ou la correction de malfaçons.
Évaluer le coût d’un remplacement sans confondre facture et indemnité
Conservez les factures, descriptifs de travaux et photographies datées. Ces documents permettent d’établir la nature des matériaux, les dimensions et la valeur de l’installation avant le sinistre. Ils sont particulièrement utiles si une terrasse en bois a été réalisée en plusieurs étapes ou si la pergola a reçu ultérieurement un store et un éclairage intégré.
Comparez ensuite trois montants : le coût probable de remise en état, le plafond garanti et la franchise. Ajoutez la règle de vétusté lorsqu’elle s’applique. Une réparation chiffrée à plusieurs milliers d’euros peut laisser une charge importante au propriétaire si le capital consacré aux aménagements extérieurs est faible. Ce raisonnement est plus utile que la seule comparaison des cotisations mensuelles.
L’usage compte également. Une cuisine d’été dotée d’un barbecue maçonné, d’un réfrigérateur et d’un plan de travail ne présente pas les mêmes biens à assurer qu’une terrasse utilisée avec une table pliante. Décrire précisément l’installation permet de prioriser ce qui serait coûteux à reconstruire. Cette méthode vaut aussi pour un bassin : le visible n’en représente qu’une partie.
Piscine et assurance habitation : distinguer bassin, équipements et responsabilité civile
La piscine concentre plusieurs risques sous une apparente unité. Le bassin peut être endommagé, le local technique inondé, la pompe atteinte par un événement électrique ou un tiers blessé sur la plage. Ces situations n’appellent pas la même garantie. Partir du principe que « la maison est assurée, donc la piscine aussi » masque ces différences.
Dans de nombreux contrats, une garantie piscine doit être ajoutée ou expressément vérifiée. Son périmètre varie : bassin enterré, revêtement, abri, volet, canalisations, filtration et accessoires peuvent être nommés séparément. Le robot de nettoyage, mobile et parfois rangé ailleurs, n’est pas forcément traité comme une pompe intégrée au local technique. Une liste d’équipements vaut mieux qu’une formulation générale.
Dommages matériels au bassin : vérifier les causes prises en charge
Prenons le cas d’un orage qui endommage une installation de filtration. Le contrat peut couvrir certains dommages électriques tout en excluant la panne liée à l’usure. Si de l’eau s’échappe d’une canalisation enterrée, la réparation du tuyau, la recherche de fuite et la remise en état du terrain peuvent aussi relever de dispositions différentes. Il faut lire chaque poste avant de supposer une indemnisation globale.
Le gel appelle la même prudence. Un hivernage insuffisant ou des consignes contractuelles de protection non suivies peuvent réduire la prise en charge selon les clauses applicables. Sur le terrain, la prévention reste donc un geste utile : protéger les conduites exposées, surveiller l’installation et conserver les justificatifs d’entretien. Elle protège l’équipement sans transformer automatiquement tous les incidents en événements assurés.
Une piscine hors-sol mérite elle aussi d’être signalée. Selon sa taille, sa durée d’installation et les définitions retenues par l’assureur, elle peut être considérée comme un bien mobile ou comme une installation à déclarer. Pour un bassin enterré, la déclaration explicite est une précaution particulièrement importante. Le silence des conditions particulières ne permet pas de déduire que tous ses composants sont couverts.
Accident près de la piscine : ne pas confondre sécurité et assurance
La responsabilité civile du foyer peut intervenir lorsqu’un tiers subit un dommage dans les conditions prévues au contrat. Elle ne rembourse pas, par elle-même, le remplacement du liner ou d’un moteur. À l’inverse, une garantie couvrant le matériel ne dispense pas de prendre les mesures de sécurité imposées aux piscines privées concernées.
Pour les piscines enterrées non closes à usage individuel ou collectif, la réglementation française prévoit un dispositif de sécurité normalisé parmi les solutions admises : barrière, alarme, couverture ou abri. Le dispositif choisi doit être adapté au bassin et correctement utilisé. En présence d’enfants, une alarme désactivée ou une couverture laissée ouverte n’offre évidemment pas la protection attendue ; ces circonstances peuvent aussi peser dans l’analyse d’un accident.
Chez Claire et Malik, le bassin est protégé par une couverture conforme, mais leur contrat n’évoque pas le local technique construit l’année suivante. Le bon réflexe n’est pas d’acheter d’emblée l’option la plus large. Il consiste à demander par écrit si le local, la filtration, le volet et les canalisations sont assurés, contre quels événements et dans quelles limites. La sécurité protège les personnes ; la garantie matérielle protège les biens. Les deux démarches se complètent sans se remplacer.
Cette distinction peut être éclaircie avec l’assureur avant toute mise en eau, puis vérifiée après une transformation importante du bassin. Une fois ces équipements fixes examinés, il reste à regarder ce qui peuple le jardin et ce qui marque les limites de la parcelle.
Jardin, mobilier, clôture et dépendances : les protections à examiner poste par poste
Un jardin se constitue progressivement. Un arbre planté jeune prend de l’ampleur, une haie devient une séparation dense, puis arrivent une serre, des jeux et du mobilier plus durable. Cette valeur diffuse est facile à sous-estimer parce qu’elle ne figure pas sur une seule facture. Lorsqu’une tempête arrache des végétaux ou qu’un vol touche plusieurs équipements, le montant cumulé devient pourtant très concret.
Les options « jardin » et « aménagements extérieurs » peuvent couvrir certains végétaux ou biens, sous réserve de plafonds et d’exclusions. La maladie des plantes, le défaut d’entretien ou une dégradation lente ne se traitent généralement pas comme un événement accidentel soudain. Avant de choisir une option, inventoriez ce que vous souhaitez réellement protéger : arbres coûteux à remplacer, mobilier récent, serre fixe ou système d’arrosage.
Végétaux et mobilier : photographier, chiffrer, puis vérifier le vol
Une série de photos datées, accompagnée des factures disponibles, facilite l’identification des biens après un sinistre. Pour le mobilier, notez la marque, la date d’achat et le lieu de rangement habituel. Il faut aussi vérifier les conditions du vol : un salon de jardin laissé sur une terrasse ouverte peut être traité différemment d’outils dérobés dans un abri fermé avec effraction.
Imaginez une rafale qui fait tomber un arbre sur la clôture du voisin. Plusieurs sujets se croisent : les dommages à l’arbre, les réparations chez le voisin et les éventuelles règles de responsabilité. Le résultat dépend des faits et des garanties applicables ; une garantie végétaux ne règle pas, à elle seule, tous les dommages causés à autrui. Séparer les biens appartenant à chaque personne évite de lire le dossier comme un sinistre unique.
Un jardin sobre peut d’ailleurs réduire certains risques sans devenir une raison de négliger l’assurance. Choisir des essences adaptées au sol, surveiller les arbres proches des ouvrages et gérer l’eau autour des terrasses contribuent à préserver les installations. L’entretien et la couverture répondent à deux fonctions différentes : prévenir les dégradations évitables, puis faire face aux événements garantis.
Portail, mur de clôture et abri : contrôler les limites du terrain assuré
Une clôture n’est pas toujours assimilée au bâtiment principal. Suivant la formule, un portail endommagé par un véhicule, un panneau arraché par le vent ou un mur frappé par un arbre peuvent relever de clauses distinctes. Vérifiez également la motorisation : remplacer le vantail et réparer le mécanisme ne représentent ni la même intervention ni forcément le même poste de garantie.
Les dépendances non attenantes demandent une attention comparable. Un atelier de bricolage, un garage séparé et un petit abri à outils peuvent être déclarés avec une surface, un usage et un capital différents. Si l’atelier accueille du matériel de valeur, distinguez la structure de son contenu. Une couverture satisfaisante pour les murs ne suffit pas si les outils stockés sont exclus ou fortement plafonnés.
Claire et Malik rangent désormais leur matériel de jardin dans l’abri initialement déclaré comme simple remise. Ils ont intérêt à préciser ce changement d’usage et à chiffrer les biens présents. La même cohérence s’impose si des équipements énergétiques sont installés sur une annexe : avant d’installer des panneaux solaires, il faut identifier la construction support et demander comment l’installation sera assurée.
Le bon inventaire extérieur distingue les ouvrages fixes, leur contenu et les végétaux. Cette séparation rend les échanges avec l’assureur plus précis. Elle prépare aussi la dernière étape : contrôler méthodiquement les sinistres, les exclusions et le coût réel des formules.
Vérifier son assurance habitation extérieure : méthode de lecture et comparaison des garanties
Relire tout un contrat d’un seul bloc est rarement efficace. Une vérification ciblée part de la parcelle, non de la brochure commerciale. Notez les ouvrages existants, leur date d’installation et leur valeur approximative, puis confrontez cette liste aux conditions particulières. Ce document indique notamment les biens déclarés, les options retenues et les capitaux qui s’appliquent à votre situation.
Consultez ensuite les conditions générales pour comprendre les événements garantis, les exclusions, les obligations de prévention et les modalités d’indemnisation. Une garantie « événements climatiques » peut comporter des conditions différentes d’une garantie catastrophe naturelle ; la présence des deux intitulés ne dispense pas d’examiner leurs définitions. De même, une canalisation extérieure peut être couverte pour certains dommages sans que toutes les opérations de recherche de fuite le soient.
Un contrôle en six étapes, du terrain jusqu’à la confirmation écrite
- Photographiez la terrasse, le bassin, les dépendances, les clôtures et les équipements coûteux.
- Repérez dans les conditions particulières chaque ouvrage déclaré, sa surface et le capital correspondant.
- Recherchez les termes « piscine », « jardin », « terrasse », « clôture », « canalisations extérieures » et « mobilier extérieur ».
- Inscrivez pour chaque bien les événements couverts, les exclusions, le plafond, la franchise et l’éventuelle vétusté.
- Demandez une réponse écrite pour tout équipement absent ou décrit de façon ambiguë.
- Actualisez la déclaration après des travaux ou un changement important d’usage.
Cette grille fait apparaître les angles morts sans exiger de tout assurer. Une petite cour sans bassin n’appelle pas les mêmes options qu’un terrain équipé d’une piscine et de plusieurs annexes. Il faut prioriser les dommages dont la réparation déséquilibrerait réellement le budget du foyer, puis examiner si la cotisation supplémentaire est cohérente avec cette exposition.
La comparaison doit porter sur des devis établis à partir d’une description identique du bien. Si une offre inclut la pergola et que l’autre ne la mentionne pas, leurs prix ne sont pas directement comparables. Un comparateur d’assurance habitation pour une maison peut aider à repérer les écarts, à condition de vérifier ensuite les notices et les conditions propres à chaque assureur.
Après un sinistre, les preuves et les délais comptent autant que le choix de l’option
Lorsque le dommage survient, commencez par sécuriser les lieux sans aggraver la situation. Photographiez les dégâts avant toute remise en état importante, conservez les pièces endommagées lorsque c’est possible et rassemblez factures ou devis. Déclarez ensuite le sinistre dans le délai prévu au contrat ; ce délai peut varier selon sa nature et les dispositions applicables.
Pour Claire et Malik, un portail frappé par une branche après un orage ne se résume pas à « déclarer la tempête ». Ils doivent identifier la date de l’événement, photographier le portail et l’arbre, puis demander si la dépose, la maçonnerie et la motorisation entrent dans le chiffrage. Une description précise limite les malentendus lors de l’expertise.
Si la formule actuelle ne correspond plus au terrain, comparez d’abord les garanties corrigées avant de changer d’assureur. Une offre moins chère peut convenir à un jardin simple, mais devenir insuffisante après l’ajout d’un bassin. À l’inverse, conserver une option devenue sans objet n’a pas d’intérêt. La bonne décision consiste à assurer la maison telle qu’elle est utilisée aujourd’hui, et non telle qu’elle était décrite au jour de la souscription.
Une terrasse attenante est-elle toujours couverte par l’assurance habitation ?
Non. Elle peut être rattachée au bâtiment dans certains contrats, mais sa définition, les événements garantis, la franchise et la vétusté doivent être vérifiés dans les conditions contractuelles.
La responsabilité civile habitation suffit-elle pour assurer une piscine ?
Non. La responsabilité civile concerne les dommages causés à un tiers dans les conditions du contrat. Les dommages au bassin, à la pompe ou au local technique nécessitent une vérification distincte, souvent au titre d’une garantie piscine.
Faut-il déclarer un nouvel abri de jardin ou une pergola ?
Oui, il est prudent de signaler tout nouvel ouvrage à l’assureur et de demander une confirmation écrite de son classement, des capitaux garantis et des éventuelles modifications du contrat.
Comment savoir si un portail endommagé par une tempête sera indemnisé ?
Vérifiez que le portail figure parmi les biens couverts, puis contrôlez la garantie tempête, ses conditions d’application, la franchise et le traitement éventuel de la motorisation.